Le 5 novembre 2026, avec le Budget 2026, le ministère des Finances du Canada a publié les paramètres d'une nouvelle assurance hypothécaire pour les logements « intermédiaires manquants » : à partir du 1er février 2027, les nouveaux immeubles de cinq à cinquante logements pourront être assurés jusqu'à 90 % de la valeur avec un amortissement maximal de 50 ans, et les nouvelles habitations de trois et quatre logements jusqu'à 90 % de la valeur estimative à la fin des travaux, sur 30 ans. Deux jours plus tôt, Statistique Canada indiquait une hausse de 1,6 % des prix des appartements neufs en copropriété dans la partie ontarienne d'Ottawa-Gatineau au troisième trimestre, alors que l'indice des neuf villes reculait de 0,6 %. Pour les constructeurs de Gatineau et d'Ottawa, les trois mois avant février servent à devenir visibles auprès des investisseurs et des propriétaires qui feront leurs calculs avec ces nouvelles règles.
Ce qui change le 1er février 2027
Le document d'information du 5 novembre 2026 fixe les règles de deux produits. Le chapitre 3 du Budget 2026 décrit la même mesure : modifier les règles de l'assurance hypothécaire pour débloquer le financement des logements de type intermédiaire, pour les propriétés résidentielles de 5 à 50 logements et les immeubles de trois et de quatre logements.
| Paramètre | 5 à 50 logements | Nouvelles habitations de 3 et 4 logements |
|---|---|---|
| Usages permis | Construction, achat, refinancement, renouvellement | Construction neuve, achat d'une habitation nouvellement construite |
| Ratio prêt/valeur maximal | 90 % pour les nouvelles constructions, 85 % pour les autres transactions | 90 % de la valeur estimative à la fin des travaux |
| Amortissement maximal | 50 ans pour les nouvelles constructions, 40 ans pour les autres transactions | 30 ans |
| Critères d'emprunt | Ratio de couverture de la dette d'au moins 1,15 (terme de 5 ans) ou 1,10 (terme de 10 ans); valeur nette d'au moins 25 % du prêt, minimum 100 000 $, actifs détenus au Canada | ABD jusqu'à 39 %, ATD jusqu'à 44 %, taux minimal admissible; cote de crédit d'au moins 600 pour au moins un emprunteur ou garant |
| Occupation par le propriétaire | Non exigée | Non exigée |
| Valeur maximale de l'immeuble | Aucune | Aucune |
L'immeuble de 5 à 50 logements doit être détenu sous un seul titre ou une seule structure de propriété; il est impossible de l'assembler à partir de propriétés titrées séparément. Pour le financement de la construction, les assureurs appliquent leurs propres critères. Les mesures s'appliquent aux demandes d'assurance hypothécaire que les prêteurs soumettent aux assureurs à partir du 1er février 2027.
Le marché d'Ottawa en chiffres récents
L'Indice des prix des appartements en copropriété neufs de Statistique Canada pour le troisième trimestre de 2026, publié le 3 novembre, suit les prix de vente des promoteurs (2017 = 100). Ottawa-Gatineau (partie de l'Ontario) atteint 143,9, en hausse de 1,6 % sur le trimestre, la plus forte progression parmi les neuf régions métropolitaines couvertes. L'indice composite canadien recule de 0,6 % à 120,8; Toronto perd 0,8 % et Montréal gagne 0,7 %. L'indice ne mesure pas la partie québécoise de la région.
Pour un constructeur local, ce contexte devient un signal de marketing. Investisseurs et propriétaires de terrains compareront des projets de multiplex et de petits immeubles locatifs avec les nouveaux paramètres en main. Un constructeur dont le site présente clairement ses services de multiplex et ses projets terminés dans la région leur donne une raison d'appeler en premier.
Qui cherchera, et quoi
- Propriétaires d'un terrain à Gatineau ou à Ottawa qui envisagent un triplex ou un quadruplex. Les deux produits se passent d'exigence d'occupation par le propriétaire, donc les petits investisseurs font partie de ce public.
- Investisseurs et propriétaires fonciers qui étudient un immeuble locatif de 5 à 50 logements, où l'amortissement de 50 ans s'applique à la construction neuve.
- Courtiers immobiliers et hypothécaires qui cherchent un constructeur à recommander à leurs clients.
Plan de marketing pour les constructeurs avant février 2027
- Créez une page de service distincte pour chaque produit : multiplex de trois ou quatre logements et immeubles locatifs de cinq logements et plus, avec la taille réelle de vos projets et des délais types.
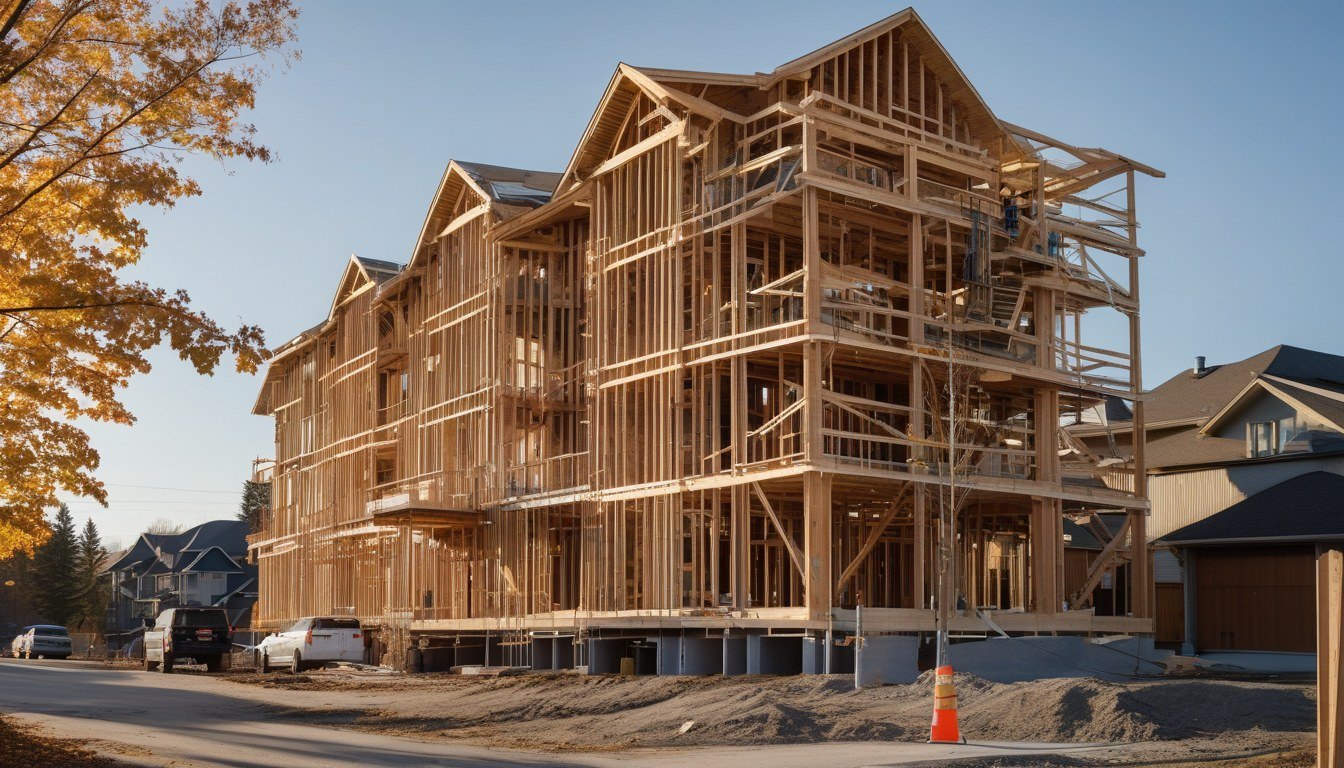
- Publiez des pages de projets factuelles : nombre de logements, d'étages, secteur, étape du chantier, photos du site.
- Ajoutez une FAQ sur le financement qui cite les paramètres officiels avec un lien vers Finances Canada et renvoie le lecteur vers un prêteur ou un courtier hypothécaire pour son cas.
- Mettez à jour votre profil d'entreprise Google : catégories, zone desservie Gatineau et Ottawa, photos récentes de chantiers.
- Offrez des pages en français et en anglais pour couvrir les deux rives de la région.
- Ajoutez au formulaire de contact des champs de qualification : adresse du terrain, zonage, nombre de logements, date de début visée.
Une nouvelle page met généralement quelques semaines à être indexée et deux à quatre mois à se stabiliser dans les résultats, selon la concurrence et l'état du site. Commencer en novembre laisse une marge avant le 1er février 2027.
Cet aperçu porte sur le marketing. Les décisions de financement dépendent du prêteur, de l'assureur et de votre projet; les paramètres ci-dessus proviennent du document d'information de Finances Canada.
Soyez le constructeur que les investisseurs trouvent en premier. Depuis son bureau du 208, rue Booth à Ottawa, Marketing MIX travaille comme entreprise SEO à Gatineau et à Ottawa, avec une spécialité en marketing pour le secteur de la construction et en conception de site internet pour la construction. Nous créons les pages de services multiplex, les pages de projets et la présence locale avant l'entrée en vigueur des nouvelles règles.
Obtenir une estimation+1 613 867 7767FAQ
Quand les nouvelles règles d'assurance hypothécaire pour les logements intermédiaires entrent-elles en vigueur?
Elles s'appliquent aux demandes d'assurance hypothécaire que les prêteurs soumettent aux assureurs à partir du 1er février 2027, selon le document d'information de Finances Canada du 5 novembre 2026.
Quels ratio prêt/valeur et amortissement pour un nouvel immeuble de 5 à 50 logements?
Jusqu'à 90 % de la valeur et 50 ans d'amortissement pour une construction neuve; 85 % et 40 ans pour un achat, un refinancement ou un renouvellement.
Faut-il habiter le quadruplex neuf pour profiter de cette assurance?
Les paramètres pour les nouvelles habitations de trois et quatre logements et pour les immeubles de 5 à 50 logements ne prévoient aucune exigence d'occupation par le propriétaire.